
私が投資を始めたのは40代。離婚してからのことです。
それまでは投資とはまったく縁がなく、結婚中の資産運用は夫に任せきりでした。
転機となったのは、離婚に伴い、まとまったお金を受け取ったこと。自分の貯金と合わせて約3,000万円の資産を管理することになり、その大部分を投資信託の購入に充てました。
NISAやiDeCoも活用しながら運用を続け、現在の資産は4,000万円を超えています。
この記事では、投資を始めたきっかけや資産4,000万円までの道のり、私が使っている証券口座やクレジットカードについて、選んだ理由も交えながらお話しします。
離婚時の約3,000万円が、資産形成の元手になった
離婚に伴って、夫から受け取った慰謝料と財産分与は約1,900万円です。
別居中は夫が生活費(婚姻費用)を負担していたので、自分の収入のほとんどを貯金に回せました。その結果、離婚する頃には、自分の貯金も約1,000万円になっていました。
慰謝料と財産分与、自分の貯金を合わせると約3,000万円。このお金が、その後の資産形成の元手です。
離婚までの詳しい経緯は、こちらの記事にまとめています。
40代・投資未経験から、資産運用を始める
NISAとiDeCoを始める
投資に興味を持ったきっかけは、YouTubeのおすすめに出てきた投資系の動画でした。
つみたてNISAの存在は知っていたものの、詳しい仕組みを知ったのはこのときが初めてです。
動画を見ながら自分でも調べ、まずは楽天証券で口座を開設。
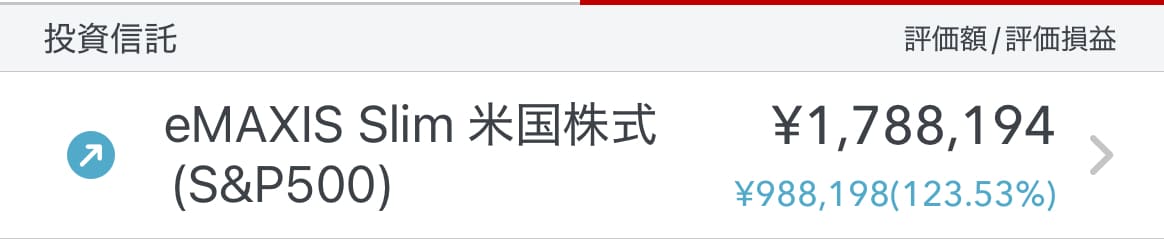
つみたてNISAで「eMAXIS Slim 米国株式(S&P500)」を選び、年間投資枠を使い切るように積み立てを始めました。
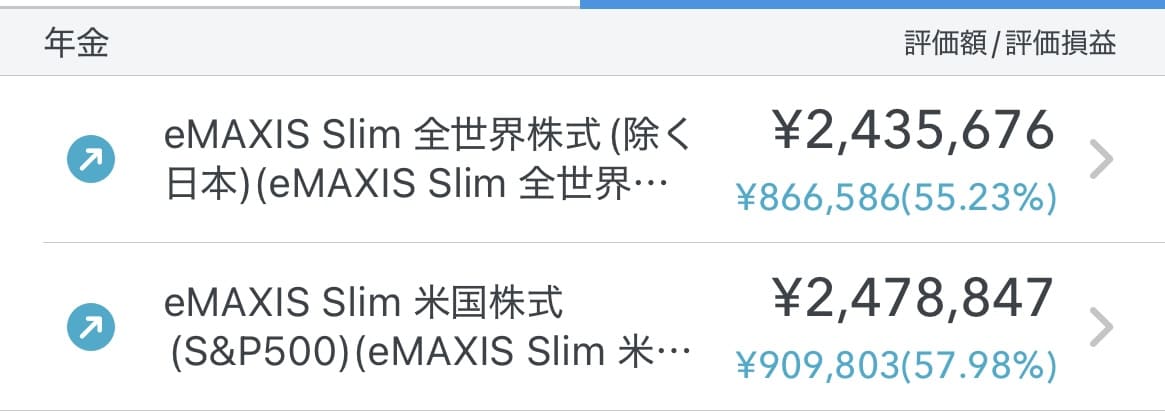
その後に知ったのが、iDeCoです。私のような個人事業主は掛金の上限が比較的大きいうえ、節税にもなると分かり、「これは使わない手はない」と思ってSBI証券で始めることに。
当時の上限は月68,000円でしたが、付加保険料を納めていたので、掛金は月67,000円に設定。
米国株だけに偏らないように、「eMAXIS Slim 米国株式(S&P500)」と「eMAXIS Slim 全世界株式(除く日本)」に掛金を半分ずつ振り分けました。
余剰資金は特定口座で運用
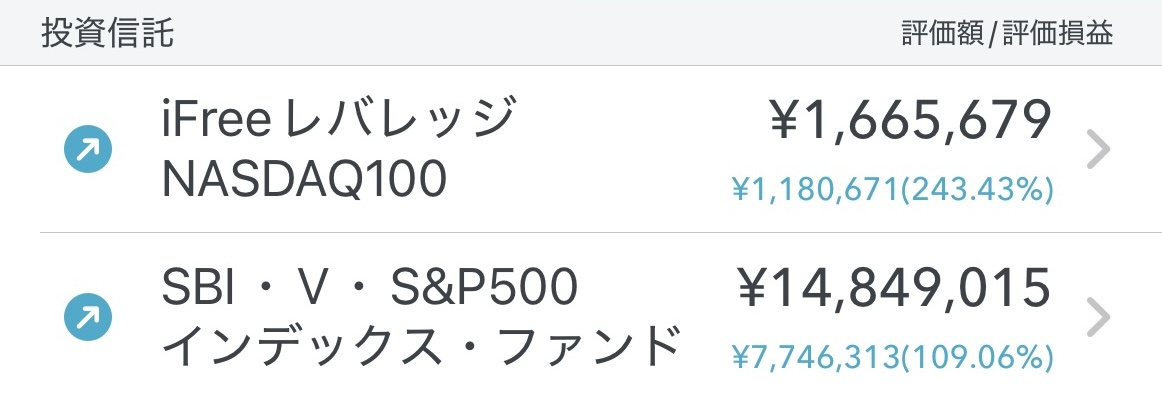
つみたてNISAとiDeCoを始めても、まだ余剰資金があったので、SBI証券の特定口座で「SBI・V・S&P500インデックス・ファンド」を購入。
一括購入も考えましたが、まとまった金額を一度に入れる勇気はなく、毎月20万〜30万円ほどに分けて投資していました。
このほか、投資を始めたころに、お楽しみ枠として「iFreeレバレッジ NASDAQ100(レバナス)」も約49万円分、数回に分けて購入しました。
個別株にも手を広げたが、結果は振るわず
その一方で、YouTubeの投資系動画に影響され、国内外の個別株にも手を広げました。
ところが、購入直後に株価が下落したり、売却のタイミングを見極められなかったりと、個別株の難しさを痛感。3年以上たった今も売却できず、現在の評価額で約154万円分が塩漬けになっています。
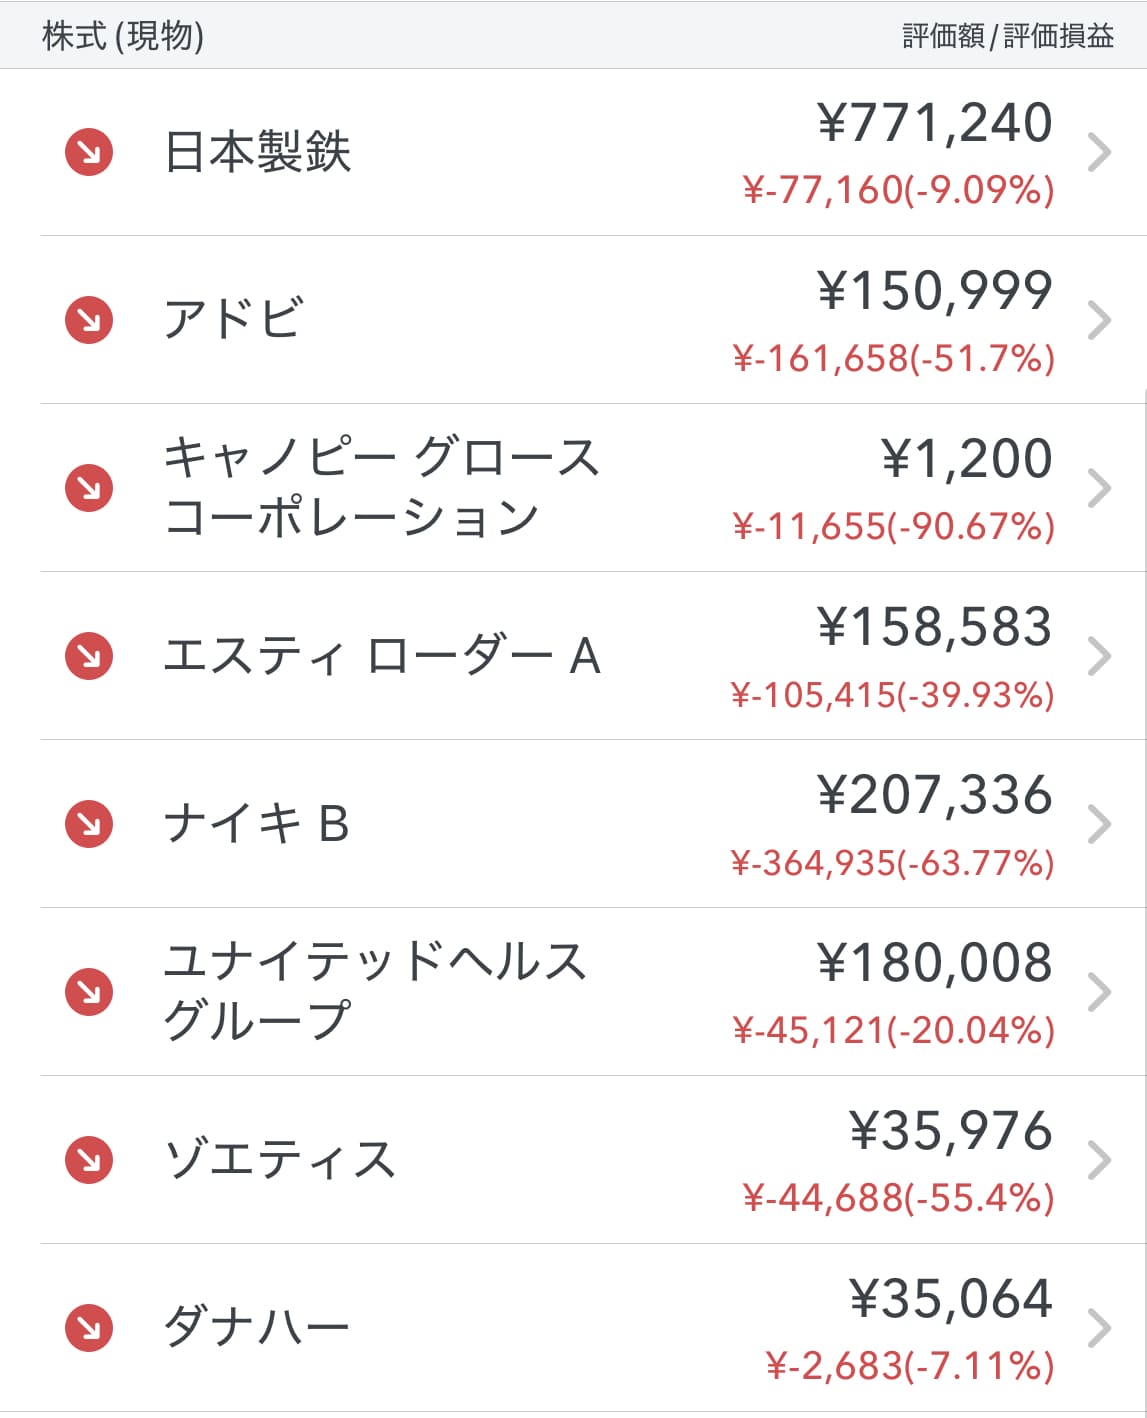
今振り返ると、あれこれ買わず、投資信託を中心にしておけばよかったと思います。
それでも、この経験を通じて、私にはS&P500に連動する投資信託を淡々と買う方法が合っていると分かりました。
楽天証券からSBI証券へ乗り換えた理由
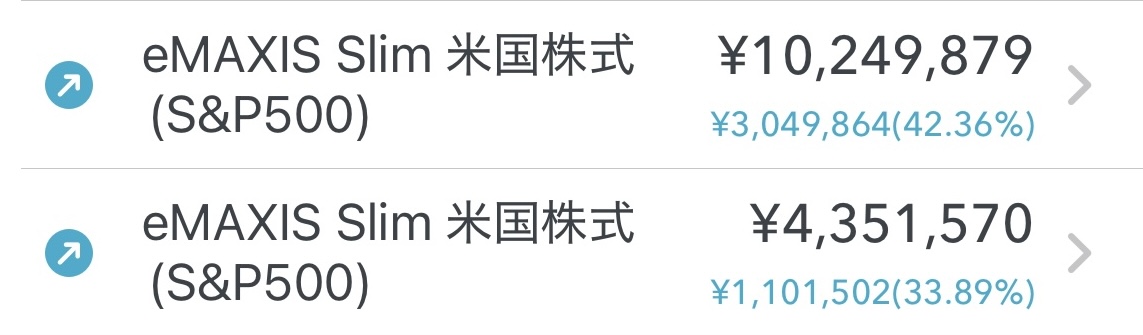
つみたてNISAは楽天証券で始めましたが、新NISAがスタートした2024年に、SBI証券へ乗り換えました。
きっかけは、SBI証券のクレカ積立上限が月10万円に引き上げられたことです。
三井住友カード ゴールド(NL)で積み立てると、積立額の1%相当のVポイントが貯まるため、楽天証券を続けるよりもメリットが大きいと感じました。
さらに、国内主要空港のラウンジを回数制限なく利用できるのも、旅行好きの私にはうれしいポイント。
こうした理由から、SBI証券の新NISAで毎月10万円を積み立てることにしました。
※条件は2024年当時のものです。
資産4,000万円を超えた理由
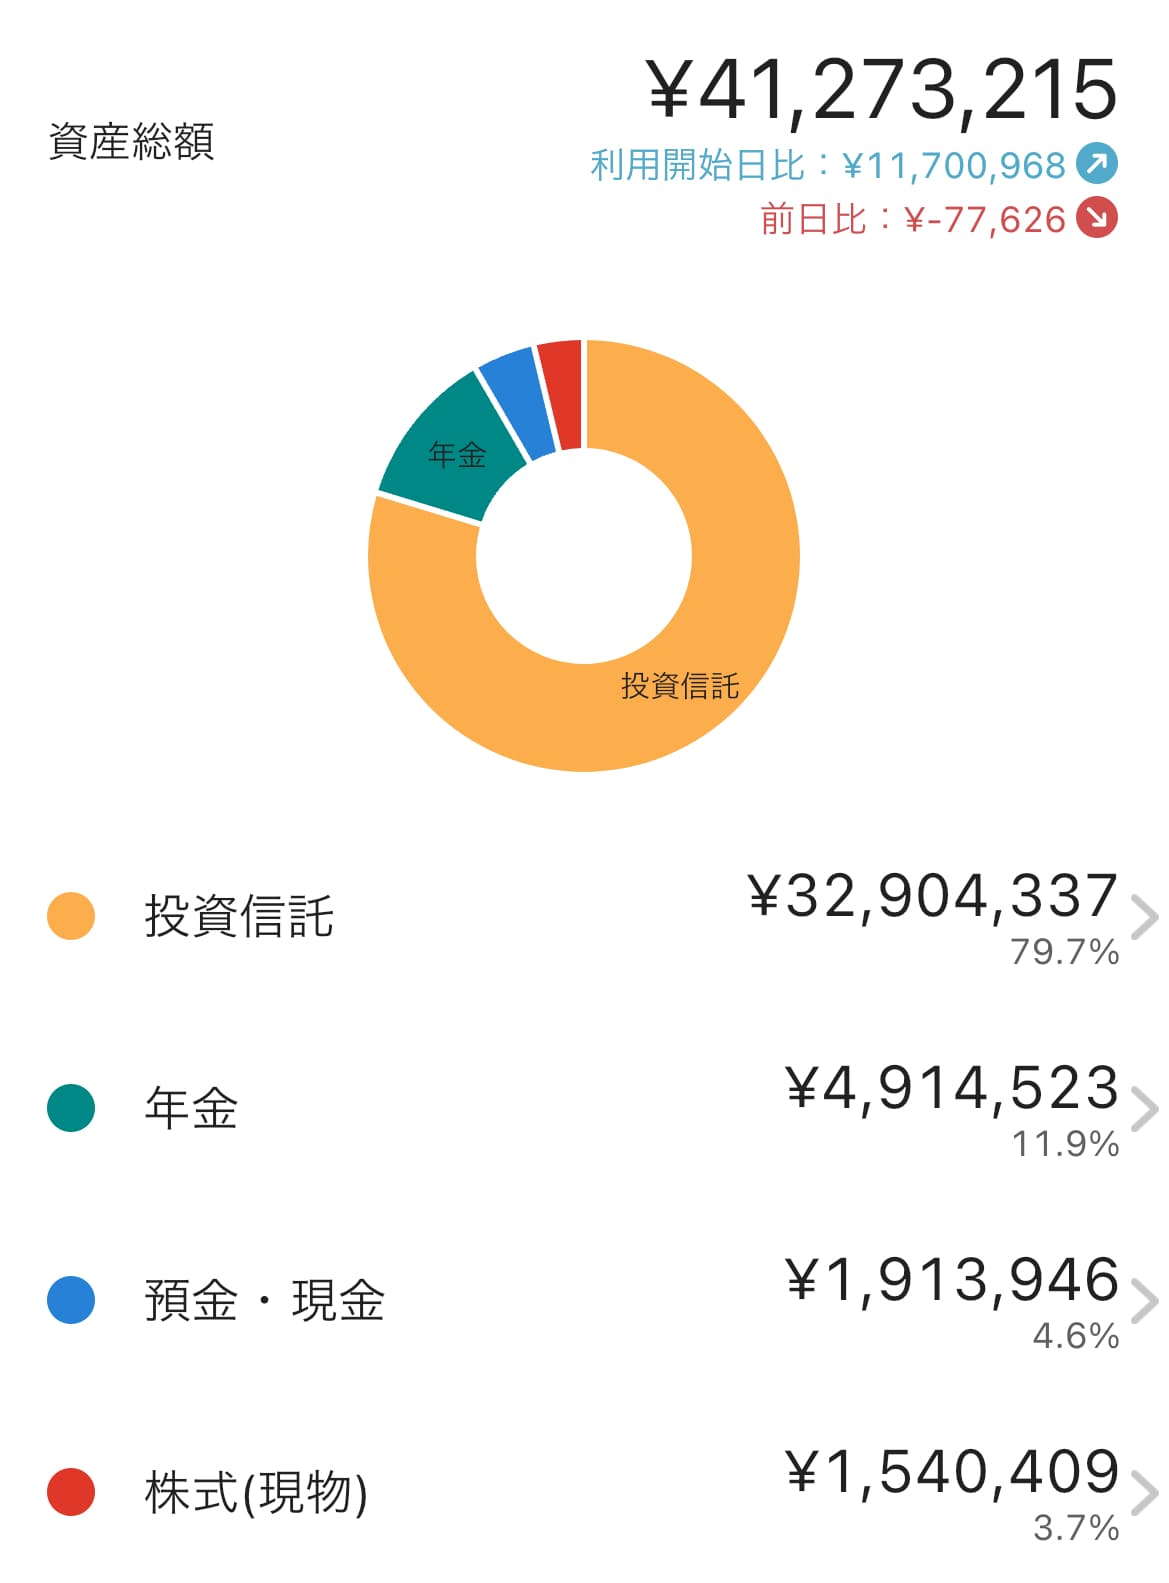
資産が4,000万円を超えた一番の理由は、約3,000万円あった資産の大部分を投資に回せたことです。ただ、ほかにもいくつかの要因が重なりました。
株価上昇と円安が追い風になった
私が初めて投資信託を購入した2022年8月、S&P500は4,000ポイント前後でした。
それが、2026年10月には7,800ポイント前後まで上昇。ドル円も1ドル135円前後から158円前後へと、円安が進みました。
もちろん、2022年8月に一括投資したわけではないので、単純には比較できません。それでも、株価上昇と円安の両方が追い風になったと感じています。
仕事を続け、資産の取り崩しを抑えた
私は結婚中からフリーライターとして働いており、離婚後も仕事を続けています。生活費は基本的にその収入で賄ってきたため、運用中の資産を大きく取り崩さずに済みました。
とはいえ、フリーランスなので収入は月によってばらつきがあり、足りない分を投資信託の売却で補うこともあります。それでも、全体としては資産を維持できています。
断捨離が習慣化し、物欲が激減した
離婚を機に、3LDKから1LDKへ引っ越し、持ち物を大幅に減らすことに。
そこから断捨離が習慣になり、不要なモノは持ちたくないと思うようになりました。
買い物の回数が激減し、支出も自然と減っています。
資産が4,000万円を超えた背景には、こうしたモノへの考え方の変化も大きかったと思います。
支出の見直しが楽しくなった
断捨離が習慣化したことで、不要な支出にも目を向けるようになりました。
まず見直したのは、毎月の固定費です。スマホは大手キャリアから格安SIMへ。使っていないサブスクは解約し、資産状況をふまえて掛け捨ての医療保険も解約しました。
デパコスも見直したもののひとつ。無印良品のスキンケアに替えると、むしろ肌の調子がよくなり、高いものが自分に合うとは限らないと実感しました。
ずっと続けていたジェルネイルもやめました。費用も時間もかかり、キーボードも打ちにくかったので、今はセルフケアで十分です。
こうした見直しは、節約のために我慢するというより、無駄な支出を削ぎ落とすのが楽しいという感覚です。
結婚中はお金の使い方をあまり意識していなかったので、この変化は自分でも意外でした。
現在は、好きな仕事と資産運用を組み合わせてサイドFIRE中
現在は、フリーライターとして経営者にインタビューしたり、取材記事を書いたりしています。
もともと文章を書くのが好きだったこともあり、仕事はまったく苦にはなりません。
資産運用とやりたい仕事を組み合わせた、いわゆる「サイドFIRE」に近い生活を送っていると感じています。
最近は、将来の収入の柱も育てたいと思い、YouTubeを始めました。本業に余裕があるときは海外へ出かけ、その様子をVlogで発信しています。
自分のペースで働きながら、やってみたいことにも時間を使えるのが、サイドFIREの魅力だと思う今日この頃です。
現在の資産状況
現在の資産額や内訳については、定期的に公開しています。
まとめ
この記事では、私が投資を始めたきっかけや、資産4,000万円にたどり着くまでにやってきたこと、意識したことをお伝えしました。
私の場合、離婚で受け取ったお金と自分の貯金が、資産形成の元手になりました。そこから米国株の投資信託を中心に運用を続け、現在の資産は4,000万円を超えています。
株価上昇と円安が追い風になったことが大きいですが、仕事を続け、支出を見直してきたことも資産の増加につながったと思います。
今はその資産が土台となり、時間の使い方を自分で選べるようになりました。
私の経験が、離婚を考えている方や、サイドFIREに興味のある方に、少しでもお役に立てればうれしいです。


コメント